
Ada ironi dalam kebijakan fiskal ketika negara berbicara tentang kesetaraan, tetapi belum sepenuhnya mampu mempertimbangkan perbedaan kebutuhan biologis warganya. Perempuan dituntut untuk mandiri secara ekonomi, berpartisipasi dalam dunia kerja, dan berkontribusi terhadap pembangunan. Namun, dalam menjalani kehidupan sehari-hari, mereka tetap harus menanggung pengeluaran rutin untuk kebutuhan biologis yang tidak dapat dipisahkan dari kesehatan reproduksinya, termasuk pembalut menstruasi. Ketika produk tersebut dikenai Pajak Pertambahan Nilai (PPN), muncul pertanyaan mendasar: Apakah kebijakan perpajakan yang berlaku telah mempertimbangkan keadilan gender secara memadai?
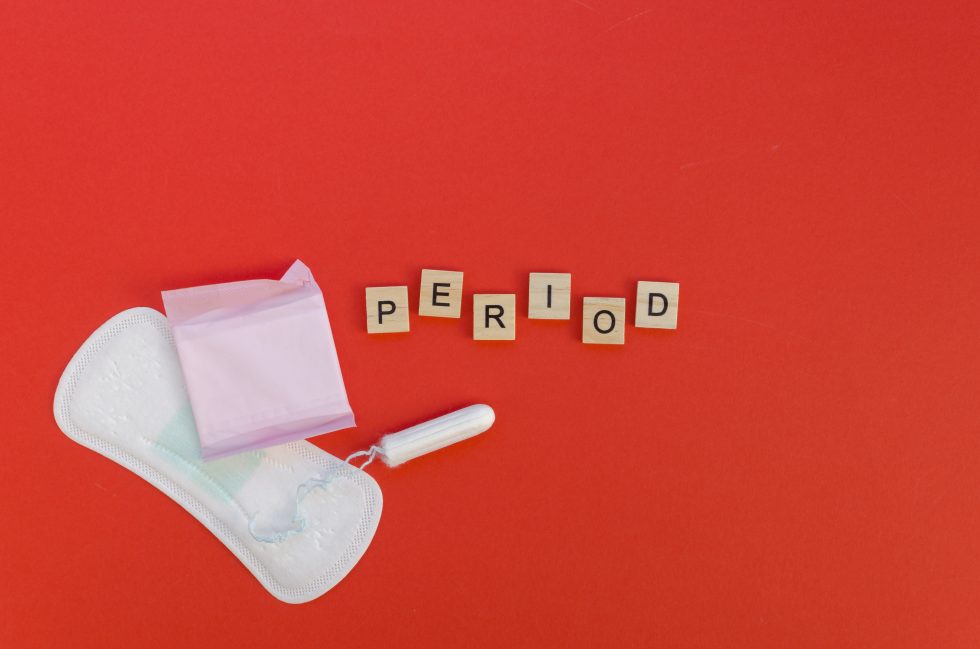
Persoalan ini dikenal secara internasional sebagai period taxatau tampon tax, yakni pajak yang dikenakan atas produk sanitasi menstruasi. Di Indonesia, Direktorat Jenderal Pajak juga pernah mengulas persoalan ini dan mengakui bahwa pengenaan PPN atas pembalut dapat menjadi beban ekonomi bagi perempuan. Artinya, persoalan tersebut bukan sekadar keluhan konsumen, melainkan bagian dari diskusi yang lebih luas mengenai hubungan antara perpajakan, kesehatan, dan kesetaraan gender.
Kebijakan yang Netral Belum Tentu Adil
Secara hukum, pajak merupakan instrumen penting untuk membiayai penyelenggaraan negara dan pembangunan. Akan tetapi, legitimasi pemungutan pajak tidak berarti setiap kebijakan fiskal otomatis adil dalam seluruh dampaknya. Kebijakan yang menerapkan perlakuan sama terhadap semua konsumen belum tentu menghasilkan beban yang setara, terutama ketika kebutuhan yang dikonsumsi memiliki karakteristik berbeda.
Dalam konteks pembalut, laki-laki dan perempuan tidak berada dalam posisi biologis yang sama. Perempuan yang mengalami menstruasi membutuhkan produk sanitasi secara berkala, sedangkan kebutuhan tersebut tidak dialami oleh laki-laki. Ketika pembalut dikenai pajak sebagai barang konsumsi, beban langsung dari pembelian produk itu terutama ditanggung oleh orang yang membutuhkannya. Pada saat yang sama, perempuan dari kelompok berpenghasilan rendah memiliki ruang ekonomi yang lebih terbatas untuk menyerap pengeluaran rutin tersebut.
Di sinilah konsep gender equality atau kesetaraan gender perlu dibaca secara lebih mendalam. Kesetaraan bukan semata-mata memberikan perlakuan identik kepada setiap orang, melainkan memastikan bahwa perbedaan kondisi dan kebutuhan tidak menghasilkan hambatan yang tidak proporsional terhadap akses, kesempatan, dan kesejahteraan.
Penting ditegaskan bahwa pengenaan PPN atas pembalut tidak dengan sendirinya membuktikan adanya diskriminasi hukum terhadap perempuan. Namun, kebijakan yang tampak netral dapat dikritik apabila dampaknya secara tidak proporsional membebani kelompok tertentu dan pemerintah tidak memiliki mekanisme yang memadai untuk mengurangi ketimpangan tersebut. Karena itu, pertanyaan yang relevan bukan hanya apakah pembalut boleh dikenai pajak, melainkan apakah desain kebijakan tersebut telah memenuhi prinsip keadilan substantif.
Menimbang Persoalan dari Perspektif Hukum
Dalam kerangka konstitusi, Pasal 27 ayat (1) UUD 1945 menegaskan persamaan kedudukan warga negara di dalam hukum dan pemerintahan. Sementara itu, Pasal 28H ayat (1) menjamin hak setiap orang untuk memperoleh kesejahteraan lahir dan batin serta pelayanan kesehatan. Kedua prinsip tersebut dapat menjadi titik berangkat untuk menilai kebijakan yang bersinggungan dengan akses perempuan terhadap kebutuhan sanitasi menstruasi.
Indonesia juga telah mengesahkan Konvensi mengenai Penghapusan Segala Bentuk Diskriminasi terhadap Wanita melalui Undang-Undang Nomor 7 Tahun 1984. Konvensi tersebut menempatkan penghapusan diskriminasi terhadap perempuan sebagai kewajiban negara dalam berbagai bidang kehidupan. Perspektif ini mengingatkan bahwa penilaian terhadap kebijakan publik perlu memperhatikan bukan hanya bunyi aturan, tetapi juga dampak dan hambatan yang mungkin ditimbulkannya terhadap perempuan.
Meski demikian, dasar hukum tersebut tidak serta-merta membuat pengenaan PPN atas pembalut dapat dinyatakan bertentangan dengan konstitusi atau CEDAW. Penilaian hukum yang demikian membutuhkan argumentasi lebih lanjut mengenai norma yang berlaku, tujuan kebijakan, dampak nyata, proporsionalitas beban, dan alternatif kebijakan yang tersedia.
Justru, di sinilah letak pentingnya kritik publik. Negara perlu menjelaskan mengapa produk yang berkaitan langsung dengan kesehatan menstruasi diperlakukan sebagai barang kena pajak, bagaimana pertimbangan keadilan sosial digunakan dalam menentukan kebijakannya, dan apakah tersedia langkah perlindungan bagi perempuan yang tidak mampu memenuhi kebutuhan sanitasi secara layak.
Perempuan Bekerja, tetapi Menanggung Biaya Biologisnya Sendiri
Persoalan pajak pembalut juga perlu dibaca dalam konteks kemandirian ekonomi perempuan. Ketika perempuan bekerja, penghasilan yang diperolehnya tidak seluruhnya dapat digunakan untuk meningkatkan kualitas hidup, pendidikan, tabungan, atau mobilitas sosial. Sebagian penghasilan harus dialokasikan untuk kebutuhan dasar, termasuk kebutuhan yang muncul akibat proses biologis yang berlangsung secara berkala.
Dalam konteks ini, pengenaan pajak atas pembalut dapat memperbesar biaya yang harus ditanggung perempuan. Beban tersebut mungkin terlihat kecil pada satu kali transaksi, tetapi sifat kebutuhannya yang berulang membuat dampak kumulatifnya patut diperhitungkan. Bagi perempuan dengan penghasilan terbatas, tambahan pengeluaran dapat memengaruhi kemampuan memenuhi kebutuhan lain.
Tentu saja, perempuan bukan satu-satunya kelompok yang menanggung pajak atas kebutuhan khusus. Karena itu, persoalan ini tidak seharusnya dibangun dengan mempertentangkan perempuan dan laki-laki, melainkan dengan menilai apakah sistem perpajakan telah mempertimbangkan perbedaan kebutuhan secara proporsional.
Dalam perspektif keadilan gender, negara semestinya tidak berhenti pada pengakuan bahwa perempuan memiliki kesempatan yang sama untuk bekerja dan berpartisipasi dalam pembangunan. Negara juga perlu mempertimbangkan hambatan ekonomi yang secara khusus berkaitan dengan kesehatan reproduksi mereka. Kesempatan yang setara akan sulit diwujudkan apabila kebutuhan dasar tertentu terus menjadi beban yang relatif lebih berat bagi kelompok yang mengalaminya.
Apakah Pembalut Layak Dipandang sebagai Kebutuhan Esensial?
Pemerintah tentu memiliki alasan fiskal untuk mengenakan pajak atas konsumsi. Penerimaan pajak dibutuhkan untuk membiayai pendidikan, kesehatan, infrastruktur, dan berbagai pelayanan publik. Karena itu, tuntutan pembebasan pajak atas pembalut harus disertai pembahasan mengenai konsekuensi penerimaan negara, mekanisme pelaksanaan, dan manfaat yang benar-benar diterima masyarakat.
Namun, pembalut tidak dapat disamakan begitu saja dengan barang konsumsi yang dibeli semata-mata untuk kenyamanan atau gaya hidup. Bagi orang yang mengalami menstruasi, produk sanitasi merupakan salah satu sarana menjaga kebersihan dan kesehatan. Ketiadaan akses terhadap produk tersebut dapat menimbulkan persoalan kebersihan, rasa tidak aman, serta hambatan dalam mengikuti kegiatan pendidikan dan pekerjaan.
Atas dasar itu, pemerintah perlu mempertimbangkan beberapa alternatif kebijakan. Pertama, mengevaluasi kemungkinan pembebasan PPN atau pemberian fasilitas perpajakan terhadap produk sanitasi menstruasi. Kedua, apabila pembebasan secara menyeluruh belum memungkinkan, pemerintah dapat mengkaji skema dukungan yang secara khusus menjangkau kelompok berpenghasilan rendah. Ketiga, memperkuat penyediaan produk menstruasi yang terjangkau di sekolah, fasilitas kesehatan, dan ruang publik. Keempat, melakukan kajian mengenai dampak kebijakan terhadap pengeluaran rumah tangga, terutama rumah tangga yang berada dalam kelompok ekonomi rentan.
Evaluasi juga perlu memastikan bahwa manfaat pengurangan pajak benar-benar diteruskan kepada konsumen melalui harga yang lebih terjangkau, bukan hanya meningkatkan margin keuntungan produsen atau distributor. Dengan demikian, kebijakan yang diambil tidak berhenti sebagai simbol keberpihakan, tetapi menghasilkan manfaat yang dapat diukur.
Mengukur Keadilan dari Dampaknya
Keadilan fiskal tidak cukup dinilai dari seberapa besar penerimaan negara yang berhasil dihimpun. Keadilan juga perlu dilihat dari siapa yang menanggung beban, bagaimana beban tersebut didistribusikan, dan apakah terdapat kelompok yang menghadapi kesulitan lebih besar dalam memenuhi kebutuhan dasarnya.
Karena itu, pemerintah perlu membuka ruang dialog yang melibatkan perempuan, organisasi masyarakat sipil, akademisi, tenaga kesehatan, dan pembuat kebijakan. Diskusi mengenai pajak pembalut tidak seharusnya dianggap sebagai tuntutan emosional atau penolakan terhadap kewajiban warga negara. Sebaliknya, kritik tersebut merupakan bagian dari partisipasi publik dalam mendorong kebijakan fiskal yang lebih responsif terhadap kebutuhan masyarakat.
Pada akhirnya, persoalan pajak pembalut bukan hanya mengenai persentase yang dibayarkan saat membeli suatu produk. Persoalan ini menyangkut bagaimana cara negara memahami hubungan antara tubuh, ekonomi, dan keadilan. Negara tidak harus menghapus seluruh pajak atas setiap produk yang memiliki kebutuhan khusus. Namun, negara berkewajiban menilai apakah beban yang ditimbulkan proporsional, apakah kelompok rentan memperoleh perlindungan yang memadai, dan apakah terdapat alternatif yang lebih adil.
Kesetaraan gender tidak cukup diwujudkan melalui kesempatan bagi perempuan untuk bekerja, belajar, dan menduduki posisi strategis. Kesetaraan juga menuntut kebijakan publik yang tidak mengabaikan kebutuhan biologis perempuan ketika menghitung beban ekonomi masyarakat.
Sebab, keadilan bukan sekadar memungut pajak dengan aturan yang sama, melainkan memastikan bahwa aturan tersebut tidak mengabaikan perbedaan kebutuhan dan memperbesar ketimpangan yang sudah ada. Jika negara ingin mendorong perempuan menjadi lebih mandiri, produktif, dan berdaya, kebijakan fiskalnya pun harus diuji melalui ukuran yang sama: apakah ia turut membuka jalan bagi kesejahteraan perempuan, atau justru membiarkan kebutuhan dasar mereka menjadi beban yang tidak pernah diperhitungkan secara memadai?